日本の富裕層は、純金融資産をいくら保有していれば該当するのでしょうか。野村総合研究所(NRI)が2025年2月13日に公表した2023年の推計によると、純金融資産1億円以上の「富裕層」と、5億円以上の「超富裕層」は合計165.3万世帯に達し、保有する純金融資産の総額は約469兆円に上ります。
2026年に資産階層の実態を把握するうえでも、この推計は重要な基準です。ただし、数字が示すのは2023年時点の推計であり、2026年現在の世帯数を直接表したものではありません。5つの階層の基準、世帯割合、資産が増えた背景を整理するとともに、純金融資産と年収・不動産資産の違いまで詳しく解説します。
【2026年最新】富裕層ピラミッドは純金融資産いくらから該当する?
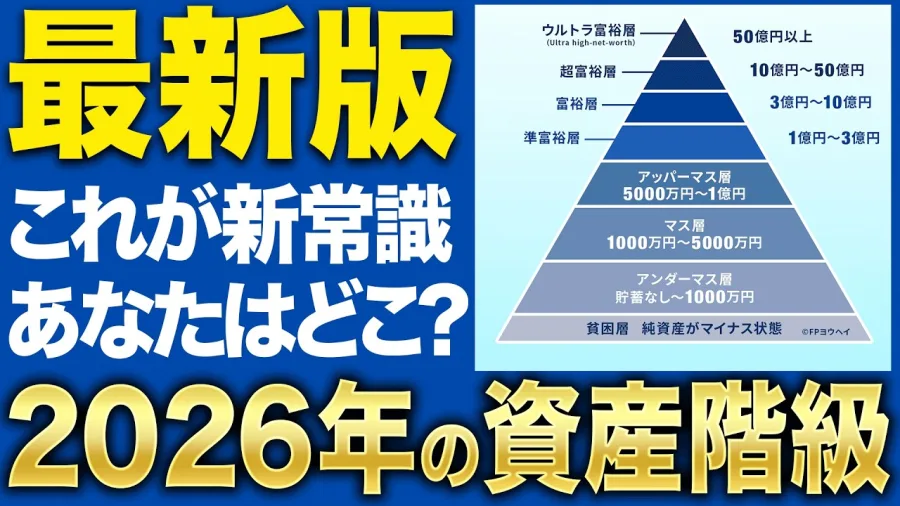
富裕層ピラミッドとは、世帯が保有する純金融資産の金額に応じて、日本の家計を5つの階層に分類したものです。野村総合研究所が公表する分類が広く参照されており、資産形成の進み具合や富裕層市場の規模を把握する際に利用されています。
最初に押さえたいのは、富裕層の基準が純金融資産1億円以上、超富裕層の基準が5億円以上という点です。年収が高いかどうか、豪華な自宅に住んでいるかどうかだけでは判定できません。
また、「富裕層」という言葉に、この金額で全国一律に適用される法律上の資格があるわけではありません。ここでいう階層は、NRIが資産市場を分析するために用いている分類です。
2026年時点で参照する際も、NRIの2023年推計と2026年の実数を混同しないことが大切です。2023年の数値は2025年2月13日に発表されたものであり、2026年の世帯数や資産額を直接示す最新実測値ではありません。
【5階層を一覧比較】世帯数・資産総額・割合はどうなっている?
NRIの2023年推計では、日本の世帯を「マス層」「アッパーマス層」「準富裕層」「富裕層」「超富裕層」の5段階に分類しています。それぞれの境界線と世帯数、資産規模を比較すると、日本の資産階層の全体像が見えてきます。
| 資産階層 | 純金融資産の基準 | 世帯数 | 資産総額 | 世帯割合の目安 |
|---|---|---|---|---|
| 超富裕層 | 5億円以上 | 11.8万世帯 | 135兆円 | 約0.2% |
| 富裕層 | 1億円以上5億円未満 | 153.5万世帯 | 334兆円 | 約2.8% |
| 準富裕層 | 5,000万円以上1億円未満 | 403.9万世帯 | 333兆円 | 約7.2% |
| アッパーマス層 | 3,000万円以上5,000万円未満 | 576.5万世帯 | 282兆円 | 約10.3% |
| マス層 | 3,000万円未満 | 4,424.7万世帯 | 711兆円 | 約79.4% |
出典:野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日公表)。世帯割合は5階層の推計世帯数の合計約5,570.4万世帯を分母として算出した概算値。
表から分かるのは、富裕層と超富裕層を合わせても、全体の約3%にとどまることです。特に、純金融資産5億円以上の超富裕層は11.8万世帯で、全体の約0.2%という限られた層です。
一方、純金融資産5,000万円以上1億円未満の準富裕層は403.9万世帯に上ります。1億円という境界線の手前にも相当数の世帯が存在するため、富裕層に該当するかどうかだけでなく、資産階層全体の分布を見ることが大切です。
【165万世帯・469兆円の実態】日本の富裕層はどれほど増えた?
NRIの発表によると、2023年の富裕層・超富裕層は合計165.3万世帯でした。前回の2021年推計では148.5万世帯だったため、2年間で約11.3%増加した計算です。
資産総額の伸びは、世帯数の増加をさらに上回っています。2021年から2023年にかけて、富裕層の純金融資産総額は259兆円から334兆円へ、超富裕層は105兆円から135兆円へ増加しました。
両者を合計すると、資産総額は364兆円から469兆円へと約28.8%拡大しています。つまり、世帯数が増えただけでなく、富裕層・超富裕層が保有する金融資産の規模そのものも大きくなったのです。
各階層の資産総額を合計すると約1,795兆円となり、そのうち富裕層・超富裕層が占める割合は約26%に相当します。これはNRIの階層別推計値を単純合算した参考計算であり、土地や建物などを含む日本全体の総資産に占める割合ではありません。
ここで注意したいのは、資産総額の増加が、そのまま同じ割合で生活水準や可処分所得の向上を意味するわけではないことです。保有株式の評価額が上がれば純金融資産は増えますが、売却して現金化するまでは、相場変動によって評価額が減少する可能性もあります。
【なぜ増えた?】富裕層ピラミッドが拡大する3つの理由
富裕層・超富裕層の増加には、給与所得だけでは説明できない要因があります。NRIの分析では、金融資産の価格上昇、円安、相続などが主な背景として挙げられています。
1.株式や投資信託の値上がり
株式や投資信託などのリスク性資産を保有している世帯は、相場が上昇すると資産評価額が増加します。特に、運用資産が大きい世帯ほど、同じ上昇率でも金額ベースの増加幅が大きくなります。
例えば、金融資産8,000万円を運用している世帯が、資産価格の上昇によって評価額を25%増やした場合、単純計算で1億円に達します。追加の給与収入や大きな相続がなくても、資産評価額の変化によって準富裕層から富裕層へ移行する可能性があるのです。
2.円安による外貨建て資産の円換算額の増加
米国株式や海外投資信託などの外貨建て資産は、現地通貨での価格が変わらなくても、円安が進めば円換算の評価額が増加します。海外資産を保有する世帯にとっては、株価上昇と為替変動が同時に資産を押し上げる場合があります。
ただし、円高に転じれば逆方向の変化も起こり得ます。為替による評価益を、将来も確実に維持できる利益と考えるのは適切ではありません。
3.相続による資産移転
相続も、資産階層が変化する理由の一つです。金融資産を相続した世帯は、相続前の保有額によっては一度に上位の階層へ移ることがあります。親世代が保有していた資産が、次世代の金融資産に反映されるためです。
もっとも、相続財産には不動産なども含まれます。相続した財産の総額が大きくても、NRIの富裕層分類で使う純金融資産が1億円以上になるとは限りません。
こうした背景から、富裕層の増加は「高収入の人が増えた」という話だけでは説明できません。資産をすでに保有している世帯ほど、相場や為替、相続の影響が資産階層に反映されやすい構造があります。
【資産形成の新傾向】「いつの間にか富裕層」とは何者か
NRIが2025年2月の発表で取り上げた新たな傾向の一つが、「いつの間にか富裕層」です。これは、株式相場の上昇などによって運用資産が増え、純金融資産1億円を超えた世帯を指します。
NRIの分析では、40代後半から50代の一般的な会社員が代表例として挙げられています。従業員持株会や確定拠出年金、NISAの活用などを通じて運用を続け、資産評価額の上昇によって富裕層に入るケースです。
NRIは、2022年の生活者アンケートや株価の動向などを踏まえ、準富裕層から富裕層へ移行した「いつの間にか富裕層」が、富裕層以上の世帯の1〜2割程度を占めると推察しています。これは個々の世帯を全数調査して確定した人数ではなく、同研究所による推計です。
この層の特徴は、資産が増えても生活スタイルや金融機関との付き合い方が大きく変わらない場合があることです。資産額が大きくなった一方で、分散投資や金融商品のリスクについて十分な知識を持っているとは限りません。
また、NRIは都市部の大企業に勤める共働き世帯などについても分析しています。世帯年収が高くても、若い時期には教育費や住宅ローンの負担が大きく、金融資産の積み上がり方は年齢や支出構造によって異なります。
この点は、資産ピラミッドを読み解くうえで大切です。高年収であることと、純金融資産が多いことは同じではありません。反対に、年収が突出していなくても、長期の資産運用や支出管理によって上位の資産階層に到達する世帯もあります。
【プロの結論】富裕層ピラミッドを比較するときの判断基準
富裕層ピラミッドは、日本の資産分布を把握するための便利な指標です。しかし、自分の資産状況を評価したり、将来の資産形成を考えたりする際には、分類の数字だけで判断しないことが大切です。
第一に、年収と純金融資産を分けて考えること。年収は一定期間に得る収入、純金融資産はある時点で保有している金融資産から負債を差し引いた残高です。年収1,500万円でも支出が大きく負債が多ければ、純金融資産1億円に達していないことがあります。
第二に、不動産の評価額と純金融資産を混同しないこと。純金融資産には預貯金、株式、債券、投資信託、一時払い生命保険や年金保険などが含まれます。一方、自宅や投資用マンションなどの不動産そのものは、純金融資産の計算に含まれません。住宅ローンなどの負債は差し引かれるため、不動産を多く所有していても、分類上の金融資産が少ないケースはあります。
第三に、資産額だけで家計の安定性を判断しないこと。株式などの評価額が上昇して1億円を超えた世帯と、預貯金を中心に1億円を保有する世帯では、価格変動の影響や資金を使えるタイミングが異なります。老後の生活費、住宅ローン、教育費、納税、資産の分散状況なども合わせて確認する必要があります。
第四に、2023年推計と2026年の現状を区別すること。富裕層の資産額は株価や為替の影響を受けるため、過去の推計値をそのまま現在の実数とみなすことはできません。最新の市場環境を考慮する際は、推計の基準年と公表日をセットで確認しましょう。
富裕層ピラミッドは、他の世帯と競うための順位表ではありません。資産形成の現在地を確認し、必要な生活資金を確保しながら、長期的な運用や負債管理を考えるための参考指標として使うのが実践的です。
【富裕層ピラミッド】に関するよくある質問(FAQ)
Q1:純金融資産はいくらから富裕層になりますか?
A1:野村総合研究所の分類では、純金融資産1億円以上5億円未満が富裕層、5億円以上が超富裕層です。年収や不動産を含む総資産額ではなく、金融資産から負債を差し引いた金額で判断します。
Q2:日本の富裕層は全体の何%ですか?
A2:2023年のNRI推計では、富裕層153.5万世帯と超富裕層11.8万世帯を合わせて165.3万世帯です。5階層の推計世帯数の合計に対する割合は約3%で、超富裕層だけなら約0.2%となります。いずれも2023年時点の推計に基づく概算値です。
Q3:富裕層・超富裕層の資産総額469兆円とは何ですか?
A3:2023年時点で、純金融資産1億円以上5億円未満の富裕層が334兆円、5億円以上の超富裕層が135兆円を保有しているとNRIが推計したもので、合計は469兆円です。不動産などを含めた日本全体の総資産額ではありません。
Q4:2026年現在の富裕層ピラミッドも同じ基準ですか?
A4:ここで紹介した5階層の基準は、NRIが公表する資産分類に基づくものです。ただし、世帯数と資産総額の具体的な数値は2023年の推計であり、2026年の実数ではありません。現在の資産状況を考える際は、基準とデータの対象年を区別してください。
Q5:自宅の価値を含めれば1億円以上でも、富裕層に該当しないことはありますか?
A5:あります。NRIの分類では自宅などの不動産そのものを純金融資産に含めません。金融資産の合計から住宅ローンなどの負債を差し引いた金額が1億円未満であれば、所有する不動産の評価額が高くても、同分類の富裕層には該当しない場合があります。
まとめ:2026年に富裕層ピラミッドを正しく読み解くには
野村総合研究所の2023年推計では、純金融資産1億円以上の富裕層・超富裕層は合計165.3万世帯、資産総額は約469兆円でした。富裕層は1億円以上5億円未満、超富裕層は5億円以上という基準で、全世帯に占める割合は合計約3%です。
その増加には、株式や投資信託の値上がり、円安、相続などが関係しています。「いつの間にか富裕層」のように、給与収入を得ながら資産運用を続け、評価額の上昇によって階層が変わる世帯もあります。
ただし、469兆円という数字は純金融資産の推計であり、2026年の実数や不動産を含む総資産額を示すものではありません。富裕層ピラミッドを活用する際は、資産基準、対象年、世帯割合、負債の扱いを確認が必要です。
資産形成を考えるなら、階層の名称だけを目標にするのではなく、生活費を確保できるか、負債を適切に管理できているか、資産が特定の商品や市場に偏っていないかを点検しましょう。数字の意味を正しく理解することが、日本の資産階層の実態を知り、自分の将来を考える出発点になります。