「ベーシックインカムは日本でいつから始まるのか」「全国民に毎月7万円が支給されるという話は本当なのか」。物価高や社会保険料の負担が家計を圧迫するなか、最低限の所得を保障する制度への関心が高まっています。
2026年10月時点で、日本全国を対象とするベーシックインカムの導入日は決まっていません。一方、日本維新の会が掲げてきた月額6万〜10万円の構想や、2017年の旧希望の党による提案など、政策論争の土台となる議論は存在します。導入の壁となるのは、給付額だけでなく、財源の確保、年金・生活保護との関係、医療や介護をどう維持するかという制度全体の設計です。
【2026年最新】ベーシックインカムは日本でいつから始まる?
最初に押さえておきたいのは、ベーシックインカムの全国導入について、2026年10月時点で政府が開始日や全国一律の給付額を正式決定した事実はないという点です。「2027年から月7万円」「2030年に本格導入」といった情報を見かけても、それだけで給付開始が決まったと判断することはできません。
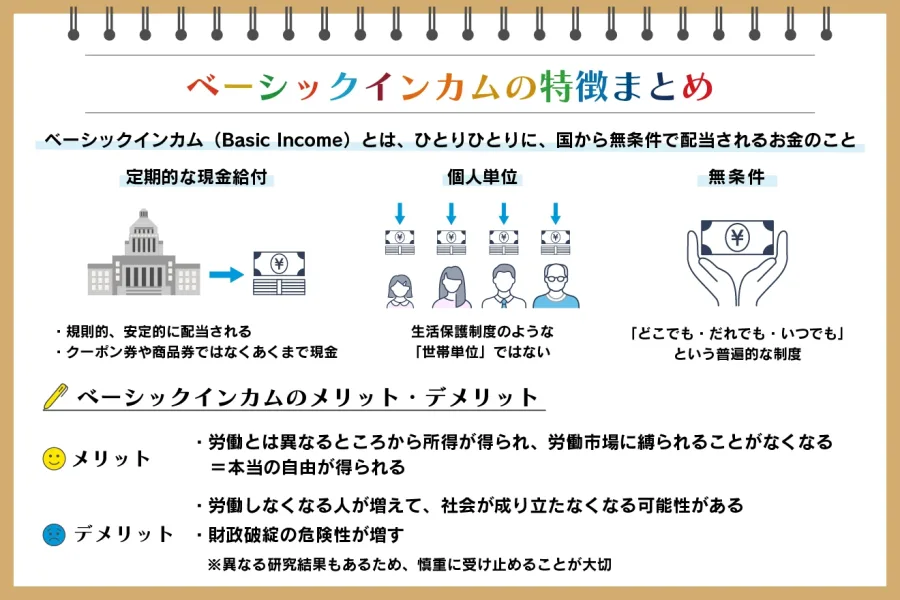
ベーシックインカム(BI)とは、原則として個人に対し、所得や就労の有無などを問わず、定期的に一定額の現金を給付する仕組みです。一般的な構想では、失業者だけでなく、会社員、自営業者、資産を持つ人なども給付対象になります。ただし、年齢や居住要件、給付額、税制との関係は制度設計によって異なります。
日本で導入が難しい理由は、単に政府の予算が足りないからではありません。誰に、いくら給付し、その代わりに何を変更するのかという合意が必要だからです。現在の年金や生活保護を残したまま給付を追加する案と、既存制度の一部を廃止して給付に置き換える案では、必要な財源も国民への影響も大きく異なります。
2026年の政策議論では、最低所得保障の実現手段として、ベーシックインカムだけでなく、給付付き税額控除や負の所得税も選択肢に含まれています。これらは低所得者を支えるという目的では重なる部分がありますが、支給対象や給付方法は同じではありません。
したがって、現段階での答えは「導入時期は未定」です。今後の判断では、政治家の発言や将来予測よりも、政府の正式な制度案、財源の内訳、関連法案、予算措置がそろっているかを確認する必要があります。
【政策の経緯】維新の月6万〜10万円案と2017年の構想はどう違う?
日本のベーシックインカム論は、2020年の新型コロナウイルス感染症対策による特別定額給付金をきっかけに、あらためて広く議論されました。ただし、一度限りの給付金と、毎月継続して支給するベーシックインカムは別の制度です。
過去の政党公約をたどると、ベーシックインカムという言葉が、社会保障制度の再設計やAI時代の所得保障と結びついてきた経緯が分かります。
| 時期 | 政策・出来事 | 押さえておきたいポイント |
|---|---|---|
| 2017年 | 旧希望の党の衆院選公約 | 基礎年金、生活保護、雇用保険などをベーシックインカムに置き換えることを検討するとした。 |
| 2020年 | 特別定額給付金 | 国民1人当たり10万円の一時給付。継続的な所得保障制度とは異なる。 |
| 2021年 | 日本維新の会の衆院選公約 | 現行の社会保障制度の統合を伴う構想として、月額6万〜10万円の給付を掲げた。 |
| 2026年 | 日本維新の会の「維新八策2026」 | 最低所得保障制度として、給付付き税額控除、負の所得税、ベーシックインカムを選択肢に挙げている。 |
2017年の旧希望の党の公約は、当時の衆院選公約を掲載した中日新聞などの資料で確認できます。基礎年金、生活保護、雇用保険などを置き換えることを「検討する」という内容で、導入を決定したものではありません。
日本維新の会は2021年の衆院選公約で、社会保障制度の統合と月額6万〜10万円の給付を組み合わせる構想を打ち出しました。重要なのは、この金額が全国民への支給開始を約束する確定済みの制度額ではなく、当時の政策構想に基づく数字だということです。
加えて、同党の2026年政策集「維新八策2026」では、最低所得保障の手段として、給付付き税額控除、負の所得税、ベーシックインカムを並列して掲げています。つまり、最低所得保障を目指す方向性は示されていても、全国民に毎月6万〜10万円を支給する制度の詳細や開始日が決まったわけではありません。
この違いは、ニュースを読むうえで大切です。「政党が政策として掲げている」「制度設計を進めている」「法律が成立した」「実際に給付が始まった」は、それぞれ異なる段階です。政策提案の段階にある数字を、すでに決定した給付金額として受け取らないようにしましょう。
【月額7万円の真相】財源はいくら必要?実現可能性を試算
ベーシックインカムの議論で頻繁に登場するのが「毎月7万円」という金額です。しかし、これは政府が全国民への支給額として決定した数字ではありません。研究者や政策論者による提案、財源シミュレーションなどで用いられてきた金額です。
必要な予算を考えるため、仮に日本の人口を約1億2,000万人とし、年齢を問わず全員に毎月7万円を支給する場合を計算してみます。
7万円 × 12か月 × 1億2,000万人 = 年間約100.8兆円
月額6万円なら年間約86.4兆円、月額10万円なら年間約144兆円です。いずれも、給付対象を約1億2,000万人とした場合の単純計算であり、実際の制度における対象者数や税負担、既存給付の扱いを反映した予算見積もりではありません。
厚生労働省の社会保障関係資料によると、2026年度予算ベースの社会保障給付費は約144.1兆円です。年金、医療、介護、子育てなどを含む大きな金額ですが、これをそのままベーシックインカムの財源に回せるわけではありません。社会保障給付費には、医療サービスや介護サービスなど、現金給付とは異なる支出も含まれているためです。
財源を検討する際は、主に次の方法が論点になります。
- 既存の社会保障制度の見直し:基礎年金や生活保護などの一部を統合し、重複する給付や行政コストを減らす。ただし、廃止する制度によっては、従来の受給者が不利益を受ける可能性がある。
- 所得税や消費税などの税制改革:税収を増やして給付財源に充てる。安定した財源を確保できる一方、現役世代や消費者などの負担が増える可能性がある。
- 所得控除や税額控除の再設計:現在の税負担軽減策を見直し、低所得者への支援を直接的な給付に振り向ける。
- 給付対象や給付額の調整:全員に同額を配る方式に限定せず、低所得者に重点を置く制度と組み合わせる。
財務省の財政制度等に関する研究資料では、ベーシックインカムと給付付き税額控除を比較し、既存制度の置き換えによる財源確保などが検討されています。また、学習院大学の鈴木亘氏による2021年の試算では、15歳以上に月10万円、15歳未満に月6.6万円を給付する想定で、年間支出を約145.5兆円と計算しています。同試算では、生活保護、基礎年金、所得控除などの見直しによる歳出削減を差し引いても財源不足が残るとされました。
ただし、こうした試算は、給付額、対象年齢、税率、廃止する制度などの前提条件によって結果が変わります。特定の試算で財源が足りる、あるいは足りないという結論が出ても、それだけで政策全体の実現可能性が決まるわけではありません。
月7万円という数字を見るときは、給付額だけでなく、既存制度をどこまで残すのか、税金や社会保険料がどう変わるのか、医療・介護のサービスが維持されるのかまで確認することが大切です。
【生活保護・年金への影響】メリットとデメリットを比較
ベーシックインカムの大きな特徴は、所得審査や就労条件を原則として設けず、幅広い人に定額の現金を支給する点です。収入が不安定な人にとっては、働き方を選びやすくなり、失業や病気による収入減少に備える手段にもなり得ます。
一方、全国民に一定額を配れば、すべての人の生活問題が解決するわけではありません。家賃や医療費が高い人、障害や介護などで追加の支出が必要な人には、一律の給付だけでは十分でない場合があります。
メリットとして考えられる点
- 失業や転職、起業などで収入が変動しても、一定の現金収入を確保できる。
- 所得審査や複雑な申請を減らせれば、給付手続きの負担や制度からこぼれる人を減らせる可能性がある。
- 育児、介護、学び直しなど、すぐに収入につながらない活動を選びやすくなる。
- 低所得者の購買力が高まれば、消費を下支えする効果が期待できる。
デメリットとして考えられる点
- 給付額が大きいほど、安定した税収や既存制度の見直しが必要になる。
- 財源確保のための増税や給付削減によって、一部の世帯では手取りが減る可能性がある。
- 生活保護などを単純に廃止すると、個別の事情に応じた支援が不足するおそれがある。
- 現金給付だけでは、医療、介護、住宅不足などの問題を直接解決できない。
特に議論が分かれるのが、生活保護との統合です。生活保護は、収入や資産、世帯状況などを踏まえ、最低生活費に満たない場合に必要な扶助を行う制度です。医療扶助や住宅扶助など、単純な定額現金給付とは異なる機能も担っています。
そのため、ベーシックインカムを導入する場合でも、生活保護を全面廃止するのか、現金給付の一部を統合するのか、最低生活費に届かない人への追加給付を残すのかによって、制度の意味は大きく変わります。
年金についても同様です。基礎年金などを置き換える設計では、現役時代の保険料負担や老後の給付水準との関係を整理しなければなりません。医療・介護の公的保険をどう維持するかも含め、単に毎月の現金給付を決めるだけでは制度改革は完結しません。
読者が確認したいのは、給付額の大きさだけではなく、制度変更後に自分の家計がどうなるかです。現在の年金や生活保護、税額控除、社会保険料などを含めた「変更前と変更後の手取り・受給額」を比較しなければ、得をする人と負担が増える人を正確に判断することはできません。
【海外の実験と実態】フィンランド・カナダ・アラスカから学べること
海外には、ベーシックインカムに近い制度や実証実験があります。ただし、対象者、給付条件、期間、財源が異なるため、海外で給付が行われていることを、そのまま日本でも同じ制度が実現できる根拠にすることはできません。
フィンランド:雇用への効果は限定的、生活上の安心感には改善
フィンランドでは2017〜2018年、失業者2,000人を対象に、月額560ユーロを無条件で給付する2年間の実験が行われました。フィンランド社会保健省と社会保険機関Kelaが公表した評価では、雇用への影響は小さく、対象者の生活満足度や精神的な健康、経済的な安心感については、比較対象のグループより良好な結果が報告されています。
この実験は、全国民に恒久的な所得を保障する制度そのものではありません。対象者も失業者に限定されていました。したがって、「フィンランドで実験が成功したから、日本でも全国民に給付すれば就業率が上がる」と単純に結論づけることはできません。むしろ、雇用促進だけでなく、生活の安定や心理的な負担の軽減も評価すべきだという示唆があります。
カナダ:オンタリオ州の実験は途中で終了
カナダでは、オンタリオ州が2017年にベーシックインカムの実証事業を開始しました。対象者が働いた場合には、勤労所得に応じて給付額を減らす仕組みなどを設け、貧困対策や生活の安定への効果を調べる計画でした。
しかし、州政府は2018年に事業の終了方針を発表し、支給は2019年3月までに終了することになりました。オンタリオ州政府のアーカイブ資料でも、実証事業を終了する経緯が説明されています。この事例が示すのは、実験の設計だけでなく、政権交代や予算配分などの政治的判断が、制度の継続を左右するという現実です。
アラスカ:恒久基金配当はベーシックインカムと同じではない
米国アラスカ州では、石油などの鉱物資源から得られる収益を運用する恒久基金に関連して、住民に年間配当を支給する制度があります。アラスカ州歳入局によると、配当は基金の運用収益などを基に算定され、対象となる住民に年単位で支払われます。
2026年の配当額は、エネルギー支援金を含めて1人当たり1,200ドルです。ただし、これは資源収入に基づく配当であり、生活に必要な金額を税財源で恒久的に保障するベーシックインカムとは性質が異なります。配当額も年によって変わり、これだけで生活費を賄うことを目的とした制度ではありません。
3つの事例に共通する教訓は、給付額だけを見ても政策の効果は判断できないということです。雇用、生活の安心感、財源の安定性、制度の継続性を分けて評価する必要があります。日本で制度を設計する場合にも、何を解決するための給付なのかを明確にすることが欠かせない。
【2030年の日本はどうなる?】導入シナリオと現実的な見通し
2030年までに日本でベーシックインカムが導入される可能性を考えるには、特定の年を予言するよりも、どのような政策の道筋があり得るかを整理する方が実用的です。現時点で、2030年の全国導入が政府の確定日程になっているわけではありません。
シナリオ1:給付付き税額控除などを先行させる
低所得者や現役世代への支援を強化するため、所得に応じて税負担を軽減し、必要に応じて給付を行う方式です。全国民への一律給付よりも対象を絞りやすく、既存の税制や社会保障制度との接続を検討しやすい利点があります。ベーシックインカムをめぐる議論が、まずは最低所得保障の具体化へ進む場合に考えられる道筋です。
シナリオ2:一部の給付を統合し、段階的に制度を再編する
年金や生活保護などの制度を一度に廃止するのではなく、給付の重複や手続きの複雑さを見直しながら、所得保障の仕組みを段階的に再設計する方法です。ただし、既存受給者の権利、保険料の納付履歴、障害や介護など個別事情への対応を丁寧に整理する必要があります。
シナリオ3:全国民への定額給付を本格的に検討する
月額6万〜10万円などの定額給付を全国民に支給する場合、年間の給付総額は約86.4兆〜144兆円という大きな規模になります。財源の確保だけでなく、年金・生活保護・税制・社会保険の再設計まで含む抜本的な改革が必要です。政党の政策提案から実施に進むには、具体的な財源案、制度の詳細、法整備、予算措置について合意を形成しなければなりません。
この3つは将来を断定する予測ではなく、政策の選択肢を整理したものです。どの道筋が採用されるかは、政府・与野党の協議、財政状況、国民の負担と給付に対する合意などによって変わります。
今後の動向を追う際は、次の4点を確認すると、実現可能性を見極めやすくなります。
- 制度の対象:全住民への給付なのか、低所得者や特定の年齢層に限定した支援なのか。
- 財源の内訳:税収、社会保険料、既存給付の見直しなど、金額を伴う具体案が示されているか。
- 既存制度の扱い:年金、生活保護、医療、介護などの給付がどのように維持・変更されるか。
- 実施に向けた手続き:政府の正式方針、法案、成立した法律、予算計上、支給開始日の公表まで進んでいるか。
「2027年開始」「2030年実現」といった見出しだけで判断せず、この4点に具体的な根拠があるかを見れば、期待をあおる予測と、実際に進んでいる政策を区別しやすくなります。
【ベーシックインカム日本いつ】に関するよくある質問(FAQ)
Q1:ベーシックインカムは日本で2027年から始まりますか?
A1:2026年10月時点で、2027年の全国導入が決定した事実はありません。開始日や給付額を定めた政府の正式な制度決定と、政党や論者による将来予測は区別して確認しましょう。
Q2:日本国民は毎月7万円をもらえるようになりますか?
A2:月額7万円は過去の提案や財源試算などに登場する金額で、全国民への支給が決まったわけではありません。約1億2,000万人に毎月7万円を支給する場合、単純計算で年間約100.8兆円が必要です。実際に導入するには、財源や既存制度の扱いを決める必要があります。
Q3:ベーシックインカムが導入されると生活保護や年金はなくなりますか?
A3:必ずなくなるわけではありません。既存制度を一部置き換える案、必要な給付を残して現金給付を追加する案など、複数の設計が考えられます。生活保護の医療扶助や住宅扶助、年金の保険料負担と受給権などをどう扱うかによって、制度変更の影響は異なります。
Q4:日本維新の会の月6万〜10万円案は、すでに決まった政策ですか?
A4:2021年の衆院選公約に盛り込まれた政策構想です。2026年の「維新八策2026」では、給付付き税額控除や負の所得税も最低所得保障の選択肢に挙げられており、月6万〜10万円の全国一律給付が確定した制度になっているわけではありません。
Q5:2030年までに導入される可能性はありますか?
A5:将来の可能性を否定することはできませんが、2030年の導入が決まっているわけでもありません。全国一律給付には大規模な財源と社会保障制度の再設計が必要です。導入時期を判断する際は、具体的な財源案、法案、予算措置などの進展を確認することが大切です。
まとめ:【プロの結論】導入時期よりも財源と制度設計に注目
2026年10月時点で、ベーシックインカムが日本でいつから始まるのかという問いに、確定した年月を示すことはできません。日本維新の会の月額6万〜10万円案や、旧希望の党の2017年構想は、国内の政策議論を理解するうえで重要な経緯ですが、いずれも全国一律の給付開始日を確定させるものではありません。
月額7万円を全国民に支給するなら、単純計算でも年間約100.8兆円が必要です。既存の社会保障をどう扱うかによって財政負担は変わりますが、年金、生活保護、医療、介護などの制度を単純に削ればよいという問題でもありません。現金給付による生活の安定と、必要な人に必要な支援を届ける仕組みをどう両立するかが問われます。
ベーシックインカムをめぐる情報を見極める際には、「いつ始まるか」という予測だけでなく、「誰に支給するのか」「財源をどう確保するのか」「現在の給付や負担がどう変わるのか」という3つの視点を持つことが大切です。
2030年に向けて所得保障の議論が進むとしても、全国民への一律給付が先行するとは限りません。給付付き税額控除などの制度改革が先に進む可能性もあります。政府の正式発表や法案、予算の具体化を追いながら、自分や家族の家計にどのような影響があるのかを見極めることが、現時点で最も現実的な判断基準です。